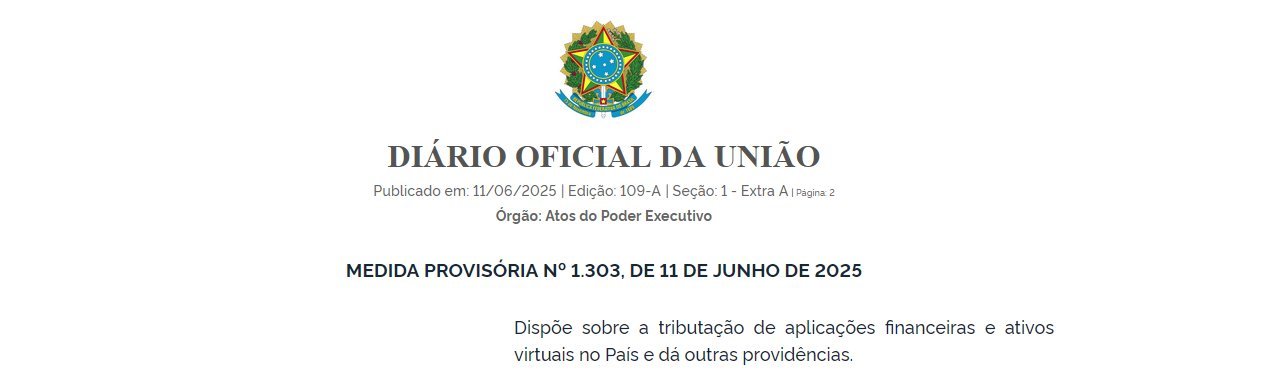
A Medida Provisória nº 1.303, publicada em 11 de junho de 2025, propunha mudar a tributação de criptoativos no Brasil a partir de 1º de janeiro de 2026, com alíquota única de 17,5% e o fim da isenção para vendas de até R$ 35 mil por mês. Essas regras não chegaram a valer: a MP não foi votada pelo Congresso a tempo e perdeu a validade em 8 de outubro de 2025. Abaixo, o que a medida propunha, por que ela caiu e quais regras continuam em vigor para quem investe em cripto.
O que aconteceu com a MP 1.303/2025
O texto original da medida está no site do Planalto. Medidas provisórias valem por 60 dias, prorrogáveis por mais 60, e precisam ser aprovadas pelo Congresso nesse período para virar lei. A MP 1.303 teve o prazo prorrogado pelo Ato do Presidente da Mesa do Congresso Nacional nº 56/2025, mas não foi aprovada.
O Ato Declaratório do Presidente da Mesa do Congresso Nacional nº 67/2025, publicado no Diário Oficial da União em 15 de outubro de 2025, declarou que a MP 1.303/2025 teve o prazo de vigência encerrado em 8 de outubro de 2025. Com isso, as mudanças previstas para criptoativos a partir de 2026 não entraram em vigor.
O que a MP 1.303 propunha para os criptoativos
Para registro, estes eram os principais pontos da medida para ativos virtuais:
- Regra única para Brasil e exterior: a mesma tributação valeria para operações em plataformas brasileiras, estrangeiras ou em custódia própria.
- Alíquota de 17,5%: os ganhos líquidos de pessoas físicas com ativos virtuais seriam tributados de forma definitiva a 17,5%.
- Apuração trimestral: o imposto seria apurado por trimestre, e não mais por mês.
- Fim da isenção de R$ 35 mil: a isenção para alienações de pequeno valor deixaria de se aplicar aos ativos virtuais.
- Compensação de prejuízos limitada: perdas com ativos virtuais só poderiam ser compensadas com ganhos da mesma natureza.
Nada disso vale hoje.
Quais regras continuam valendo
Com o fim da vigência da MP, continuaram aplicáveis as regras que já existiam, como mostrou o InfoMoney no dia seguinte à queda da medida.
Cripto negociada no Brasil
- Isenção: vendas que somam até R$ 35 mil no mês ficam isentas de Imposto de Renda.
- Ganho de capital: acima disso, o lucro é tributado com alíquotas progressivas de 15% (ganho até R$ 5 milhões), 17,5% (de R$ 5 milhões a R$ 10 milhões), 20% (de R$ 10 milhões a R$ 30 milhões) e 22,5% (acima de R$ 30 milhões).
- Pagamento mensal: o imposto é pago por DARF até o último dia útil do mês seguinte ao da venda.
O passo a passo está no guia de ganho de capital em criptomoedas.
Cripto em plataforma no exterior
Para pessoas físicas, rendimentos de aplicações financeiras no exterior, categoria que inclui expressamente os ativos virtuais, são tributados a 15% na Declaração de Ajuste Anual, conforme a Lei nº 14.754/2023, em vigor desde 1º de janeiro de 2024. Essa regra não dependia da MP e continua valendo.
Obrigações de informar
Independentemente da tributação, os criptoativos são declarados na ficha Bens e Direitos do Imposto de Renda. E, desde julho de 2026, quem opera em exchange no exterior, por plataforma descentralizada ou sem intermediário precisa entregar a DeCripto quando as operações do mês passam de R$ 35 mil (IN RFB 2.291/2025, art. 5º, § 3º).
O que isso significa para investidores e profissionais
- Não há alíquota de 17,5% em vigor para criptoativos negociados no Brasil por causa da MP 1.303. Quem planejou operações contando com ela deve rever o cálculo.
- A isenção de R$ 35 mil por mês continua para vendas de cripto no Brasil.
- O tema pode voltar: o governo pode propor mudanças semelhantes por outro projeto de lei ou medida provisória. Até que uma nova norma seja publicada e entre em vigor, valem as regras descritas acima.
- Contadores e plataformas devem manter os sistemas de apuração alinhados às regras atuais e acompanhar novas propostas no Congresso.
Perguntas frequentes
A MP 1.303/2025 está em vigor?
Não. Segundo o Ato Declaratório do Presidente da Mesa do Congresso Nacional nº 67/2025, o prazo de vigência da MP terminou em 8 de outubro de 2025 sem que ela fosse convertida em lei.
A isenção de R$ 35 mil para cripto acabou?
Não. Como a MP 1.303 perdeu a validade, vendas de criptoativos no Brasil que somam até R$ 35 mil no mês continuam isentas de Imposto de Renda.
Qual é a alíquota sobre o lucro com cripto em 2026?
No Brasil, de 15% a 22,5%, conforme o valor do ganho, para vendas acima de R$ 35 mil no mês. Em plataformas no exterior, 15% na declaração anual, pela Lei 14.754/2023.
Antes de você sair
Quanto você paga pra comprar bitcoin? A taxa que a corretora anuncia não é o custo real: falta o spread do livro e o ágio sobre o preço de fora. A gente mede isso todo dia em seis corretoras e publica o ranking — veja quanto custa hoje.
Vai abrir conta em alguma? Juntamos os bônus de cadastro que valem a pena em uma página só, com o que cada um exige pra liberar — veja os bônus.
Uma vez por semana, no seu e-mail. O que aconteceu no bitcoin e o que muda pra quem tem cripto no Brasil, sem hype — assine a newsletter.